年金だけの親なら、準確定申告の義務はまずありません。年金が400万円以下で、ほかの所得が20万円以下なら、出さなくても罰則はありません。
迷うのは義務ではなく、出すと戻るかどうかです。源泉徴収票の「源泉徴収税額」(年金から天引きされた所得税)に金額があり、医療費が多かった親なら、出すと税金が戻ります。
| 親の状況 | 義務 | 出すと |
|---|---|---|
| 源泉徴収税額が0円 | なし | 戻らない |
| 税額あり・医療費が少ない | なし | ほぼ戻らない |
| 税額あり・医療費が多い | なし | 戻る |
| 年金400万円超・他の所得20万円超 | あり | 4か月以内に申告 |
出典:国税庁 No.1600「公的年金等の課税関係」(2026年10月22日確認)
「医療費が多い」の目安は、年金200万円の親なら4.5万円超です。年金額ごとの目安は、下の早見表にあります。
※本記事にはプロモーション(広告)が含まれます。
母の収入は年金だけで、義務はありませんでした。それでも最後の一年の医療費が多かったので出して、数万円が戻っています。
還付だけが目的なら、4か月の期限にも縛られません。家賃収入や事業があった親は話が変わるので、税務署に確認してください。
 けんじ
義務がないなら出さなくていい。ただ、医療費が多かった親は、出さないと戻るお金がゼロのままです。
年金だけなら準確定申告の義務はまずありません
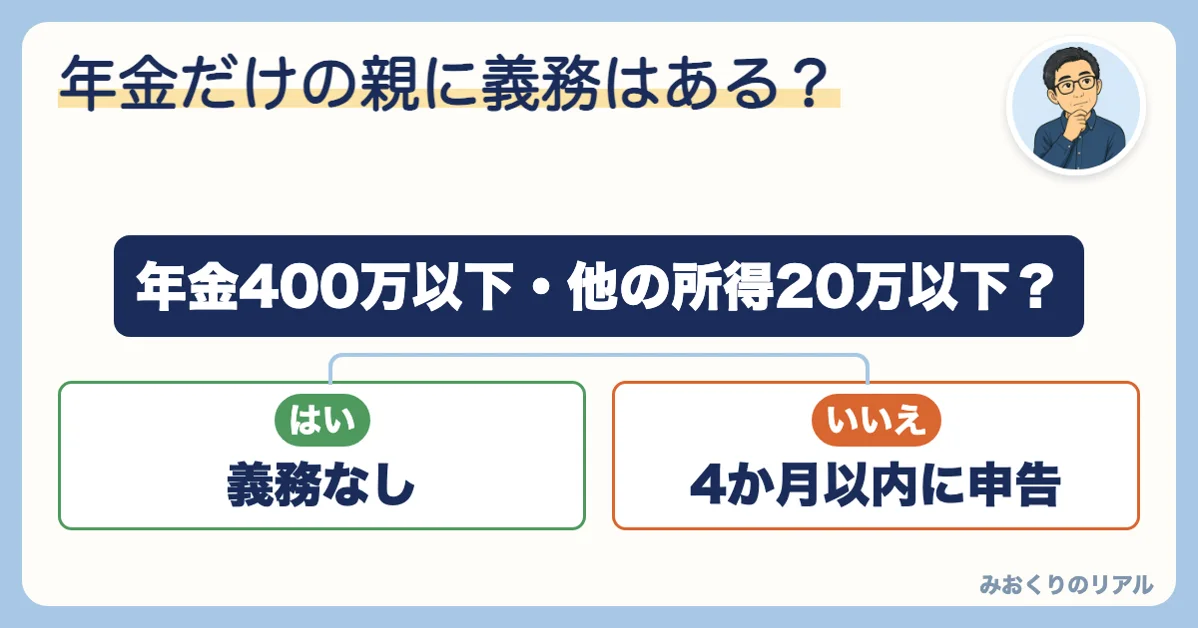
準確定申告は亡くなった人の分の確定申告で、年金400万円以下・ほかの所得20万円以下なら要りません。生きている人の「申告しなくていい線」が、そのまま使われます。
年金400万円以下なら
国税庁は、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら確定申告は要らない、としています。同じページに、医療費控除などで還付を受ける申告はできる、とも書かれています。
見るのは亡くなった年に実際に支給された分で、年額ではありません。母の年金も、この額にはまったく届いていませんでした。
ほかの所得20万円の条件
年金以外の所得が20万円を超えると、400万円以下でも申告が必要です。親の場合、当たりやすいのは次のあたりです。
- アパートや駐車場の家賃
- 個人年金や保険の年金
- 株や投資信託の利益
- 亡くなる年までの給与
通帳を1年分めくって、年金以外の入金がないかだけ見てください。何もなければ、ここは通過です。
義務が出るのはこの場合
- 年金が400万円超
- 年金以外が20万円超
- 自営業をしていた
- 不動産を売った年
当てはまるなら、相続を知った日の翌日から4か月以内が期限です。(国税庁 No.2022)自力より税理士に頼んだほうが早い人たちです。
判定は源泉徴収票の1か所で終わります
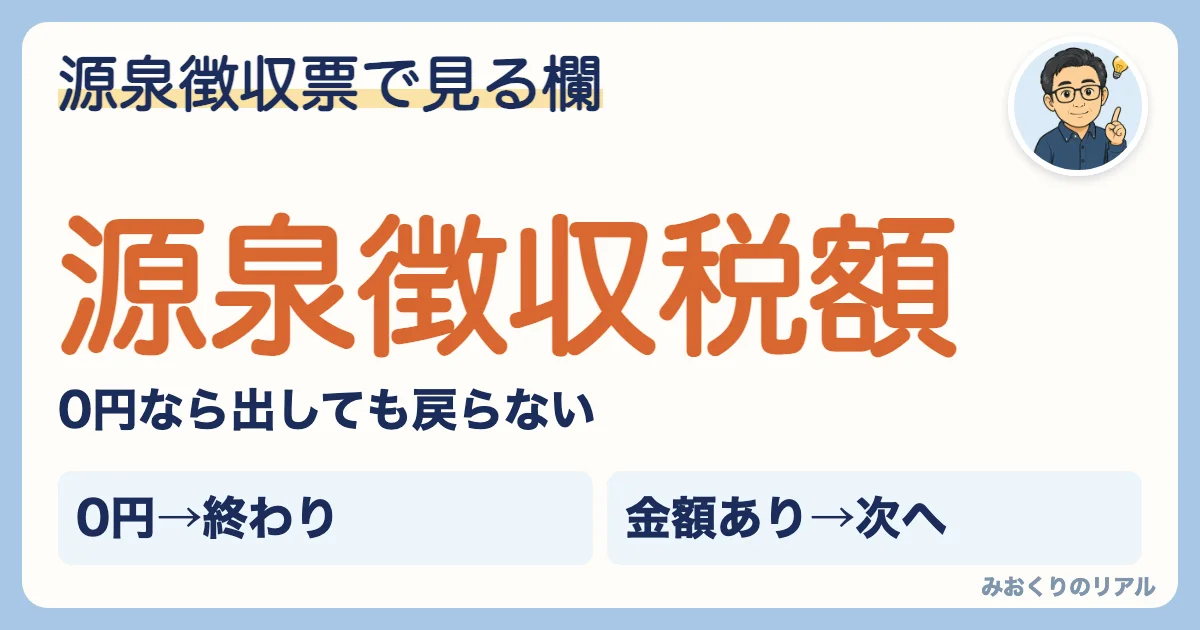
出すかどうかは、公的年金等の源泉徴収票の「源泉徴収税額」で決まります。年金から天引きされた所得税の合計で、戻るお金はここからしか出ません。
0円なら出さなくていい
源泉徴収税額が0円なら、そこで終わりです。出しても戻る元がありません。
手元に源泉徴収票がなければ、年金事務所に問い合わせます。年金を止める手続きがまだなら、親が亡くなったあとの年金手続きの順番を先に読んでください。
金額があれば次へ
金額が入っていても、必ず戻るわけではありません。戻るかどうかは、生前に払った医療費や社会保険料をどれだけ引けるかで決まります。
出すと戻る人:親の年金額で分かる医療費の早見表
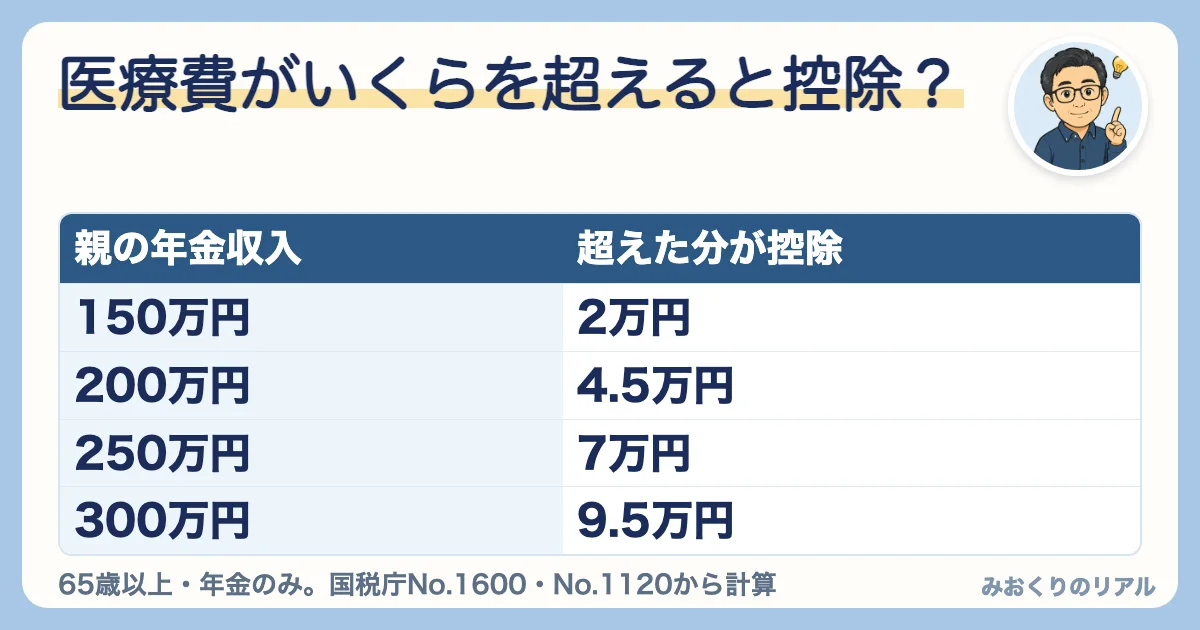
年金だけの親は、医療費が10万円に届かなくても控除になることが多いです。医療費控除はふつう「10万円を超えた分」ですが、所得が200万円未満なら「所得の5%を超えた分」になるからです。
自分の親の年金額に当てはめてください。
医療費がいくらから引けるか
65歳以上で年金だけの親は、所得=年金収入−110万円で計算します(年金330万円未満の場合)。その所得の5%を超えた医療費が、控除の対象です。
| 年金収入 | 所得 | 医療費の目安 |
|---|---|---|
| 150万円 | 40万円 | 2万円を超えた分 |
| 200万円 | 90万円 | 4.5万円を超えた分 |
| 250万円 | 140万円 | 7万円を超えた分 |
| 300万円 | 190万円 | 9.5万円を超えた分 |
計算:国税庁 No.1600の速算表(令和2年分以後・65歳以上)とNo.1120「医療費控除」から(2026年10月22日確認)
医療費は、保険で戻った分を差し引いた自己負担の額で数えます。通帳の入金額ではなく、源泉徴収票の支払金額で年金収入を見てください。
戻る額の目安
所得税率5%の親なら、控除が1万円増えるごとに約510円戻ります。ただし、源泉徴収税額より多くは戻りません。
たとえば年金200万円で医療費が30万円なら、控除は25.5万円で、戻る目安は約1.3万円です。
税率:国税庁 No.2260「所得税の税率」(復興特別所得税を含めて5.105%で計算)
介護保険料も引ける
年金から天引きされていた介護保険料や国民健康保険料も、「社会保険料控除」として所得から引けます。金額は源泉徴収票に書かれているので、自分で集める必要はありません。
母も最後の一年は入退院を繰り返し、医療費と介護の自己負担が重なっていました。だから出す価値がありました。
出さなくていい人
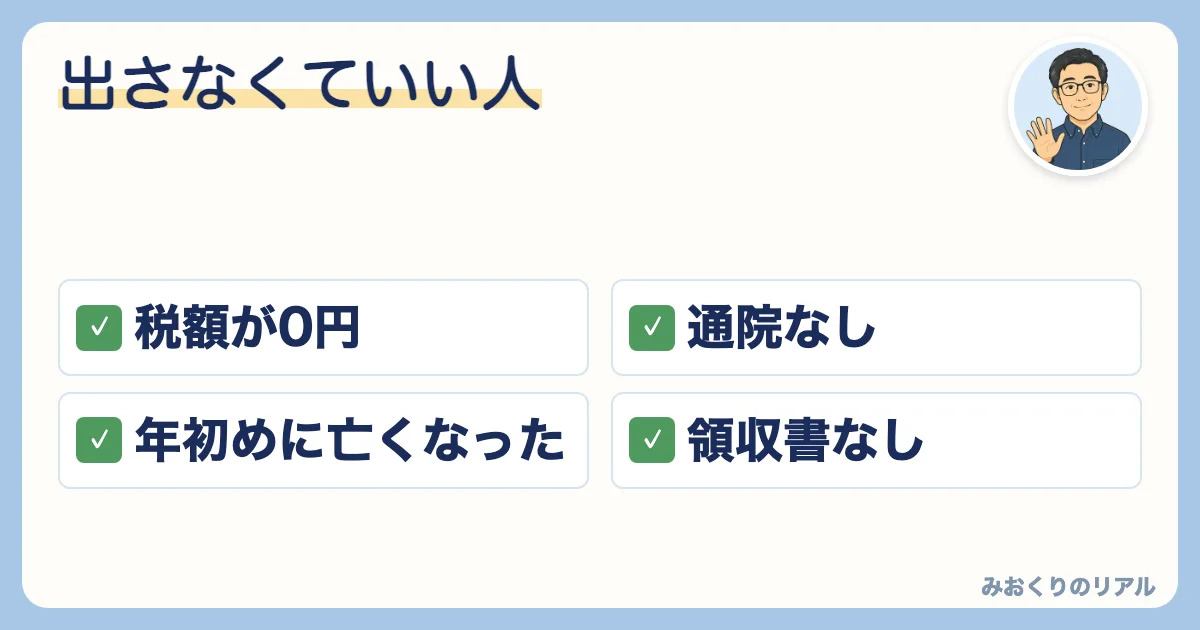
源泉徴収税額が0円、入院も通院もなかった、年の初めに亡くなった、領収書が残っていない。このどれかなら、出さない判断で大丈夫です。
年の初めに亡くなった場合は、天引きされた額がもともと小さいです。相続の手続きは全部やろうとすると終わらないので、やらない判断も手続きのうちです。
母の準確定申告で私がやったこと
私は源泉徴収票と医療費の領収書を、輪ゴムで束ねて税務署の窓口へ持っていきました。きれいに集計していかなくても、出すことはできました。
窓口の担当者が、束ねた領収書を日付順に並べ直してくれました。恥ずかしかったです。
戻りは数万円でした。母の医療費の額で決まった数字なので、そのまま真似できる金額ではありません。
相続税のほうは非課税で、申告そのものが不要でした。相続人は私と弟の2人で、基礎控除は3,000万円+600万円×2人=4,200万円です。
その計算を紙に書いて弟に写真を送ったら、「まじか」と返ってきました。まだ普通に話せていた頃で、準確定申告は揉める前に片づいていたのが救いでした。
ここを間違えると還付額が狂います
いちばん多い間違いは、亡くなったあとに払った医療費を、親の申告に足すことです。もう一つは、戻ったお金の扱いです。
死後に払った医療費
入院費の請求は、亡くなったあとに届くことがあります。亡くなったあとに支払った分は、準確定申告では引けません。
医療費控除は、その年に本人が実際に払った額で計算するからです。足して計算すると、還付の見込みが実際より大きく出ます。
生計が同じなら自分へ
その医療費を払ったのが、親と生計が同じだった相続人なら、払った人自身の医療費控除に回せます。「生計が同じ」は、生活費を一緒にまかなっていた、という意味です。
同居していなくても、仕送りをしていれば当たることがあります。私のように片道4時間の遠距離で微妙な場合は、自己判断せず税務署に聞いてください。
還付金は相続財産
準確定申告の還付金は、亡くなった人の相続財産です。受け取った人のこづかいではありません。
還付金に付く「還付加算金」(戻るのが遅れた分の上乗せ)だけは相続財産ではなく、受け取った相続人の雑所得になります。(国税庁 質疑応答事例)
数万円でも、遺産分割の場で黙っていると後で面倒になります。預貯金の相続手続きで口座を解約したときの入金も、同じように兄弟と共有しておくと安全です。
4か月に間に合わないと感じたら
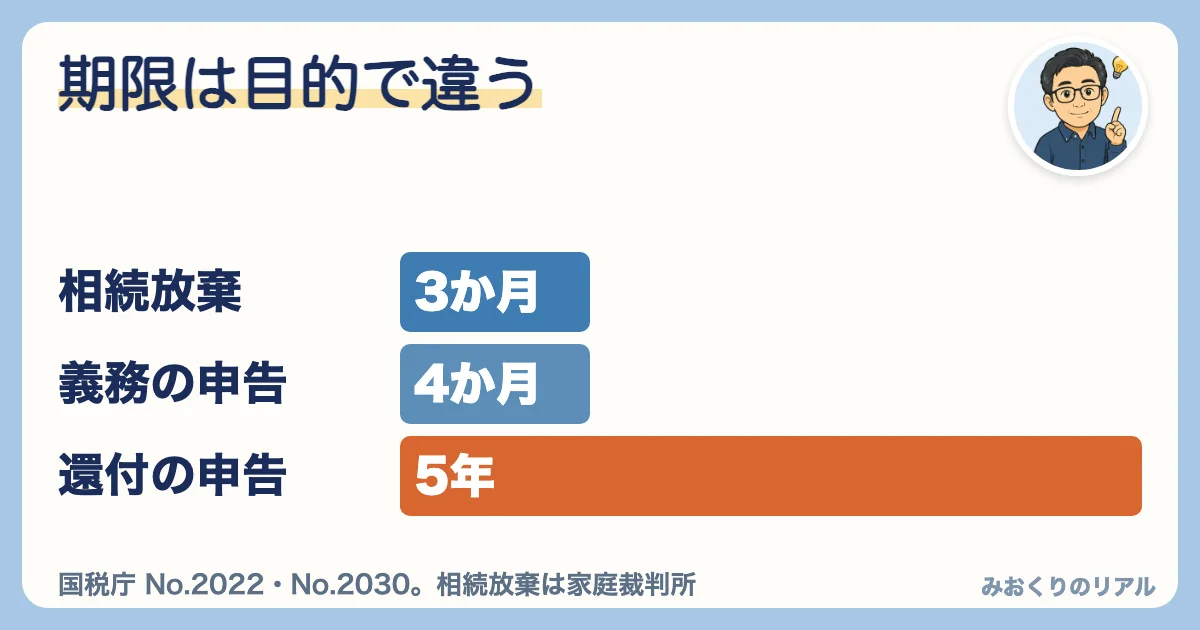
4か月は義務がある人の期限で、還付だけが目的なら、翌年1月1日から5年間出せます。(国税庁 No.2030)
四十九日の前後で手が回らないなら、無理に押し込まなくて大丈夫です。落ち着いてからで間に合います。
本当に止まらない期限は、相続放棄の3か月です。借金が少しでも気になるなら、親の借金を3か月以内に調べた手順を先に済ませてください。
私は弟からの電話で日数を数え始めて、期限の8日前にようやく白だと分かりました。
準確定申告の次に必ず残るもの
準確定申告は税務署1回で終わりますが、戸籍集め・遺産分割協議書・口座の解約・実家の名義変更が丸ごと残ります。私はここを甘く見ていました。
母の少額の口座を自分で解約しに行ったら、銀行の窓口で2時間近く待ちました。残りの戸籍収集と協議書と実家の相続登記は、nocos(ノコス)に任せています。
支払いは税込22万円、実費を足して総額約26.7万円です。進捗の連絡が少なく、1か月音沙汰がなくて自分から催促のメールを打ったこともあります。
準確定申告そのものを頼むなら税理士の担当です。相談先は相続の相談先を目的別に比べた記事で、税金・揉めごと・名義のどれかで分けています。
年金だけの親の準確定申告でよくある質問
- Q準確定申告を出さないと罰則はありますか?
- A
申告義務がなければ、出さなくても罰則はありません。義務があるのに出さなかった場合は、無申告加算税や延滞税の対象になります。
- Q年金だけの親でも、出すと得なのはどんなときですか?
- A
源泉徴収税額に金額があり、医療費が親の所得の5%を超えていたときです。年金200万円の親なら、医療費が4.5万円を超えた分が控除になります。
- Q相続人が2人いる場合、両方で出すのですか?
- A
付表(相続人の名前などを書く別紙)に、相続人全員の氏名などを書いて出します。各人が別々に出すこともでき、その場合は出した人が内容を他の相続人に通知します。
- Q領収書がない医療費はあきらめるしかないですか?
- A
健康保険から届く医療費のお知らせが使える場合があります。保険が使われた分だけなので、差額ベッド代などは領収書がないと拾えません。
- Qどこの税務署に出せばいいですか?
- A
亡くなった人の住所地の税務署です。郵送でも出せるので、実家が遠いなら書き方を電話で確認してから送る形が現実的です。
- Q葬儀費用は準確定申告で引けますか?
- A
引けません。葬儀費用は相続税を計算するときに遺産から差し引くものです。相続税がかからない家では使いません。
- Q還付金はいつ、誰に入りますか?
- A
申告書に書いた相続人の口座などに振り込まれます。中身は親の相続財産なので、受け取った人のものではなく、分け方は相続人で話し合います。
- Q準確定申告の書き方が分かりません。
- A
記入の細部は、亡くなった人の住所地の税務署で聞くのがいちばん確実です。私は源泉徴収票と領収書を持って窓口へ行きました。
まとめ:今夜は源泉徴収税額の欄を見るだけ
年金だけの親なら、準確定申告の義務はまずありません。源泉徴収税額が0円なら終わり、金額があって医療費が多いなら、出すと戻ります。
死後に払った医療費は親の申告では引けず、還付だけなら5年使えます。止まらない期限は、相続放棄の3か月のほうです。
私が出したのは、領収書の束を見て、これだけ払ったなら何か戻るんじゃないかと思ったからでした。戻ったのは数万円で、母が最後の一年に払っていたお金が、数字になって戻ってきた感じがありました。
 けんじ
今夜やることは1つです。源泉徴収票を探して、源泉徴収税額の欄を見てください。
公的年金等の源泉徴収票が手元に届いたら、この記事の『判定は源泉徴収票の1か所で終わります』を開いて、源泉徴収税額の欄を見てください。年金事務所に頼んでから届くまで、数週間かかることもあります。そのあいだに見失わないよう、ブックマークしておいてください。
保存の仕方:iPhoneは共有ボタン→『ブックマークを追加』か『ホーム画面に追加』、Androidは右上の︙→☆

コメント